L’export di auto cinesi nei primi nove mesi del 2026 ha raggiunto quasi il 36% delle vendite complessive dei costruttori del Paese, un dato in crescita rispetto al 20% circa di un anno prima. Tradotto in numeri, parliamo di 7,17 milioni di auto in nove mesi (+70,6%), di cui 919.000 partite solo a settembre, mentre le vendite sul mercato interno nello stesso mese sono scese del 27,4% a 1,67 milioni. È già più di tutto l’export del 2025. Tanti? Pochi? In realtà se guardiamo alla capacità produttiva della Cina, e la compariamo alla capacità del mercato cinese di assorbire questa produzione, siamo ancora agli inizi. Con un mercato interno che quest’anno dovrebbe fermarsi a circa 18,5 milioni di veicoli, il peggior risultato dal 2014 per le vendite di auto in Cina, il pareggio richiederebbe altrettanti veicoli esportati. La Cina dovrebbe quindi vendere al resto del mondo 18,5 milioni di auto, e a questo ritmo arriverà a superare di poco gli 11 milioni a fine anno…
Sommario
Un’esigenza condivisa fra più produttori
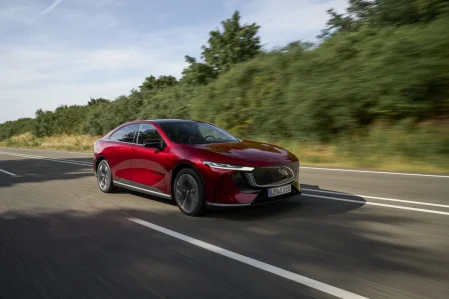
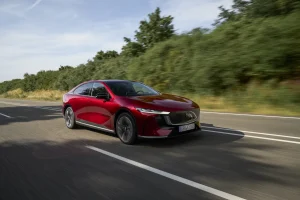
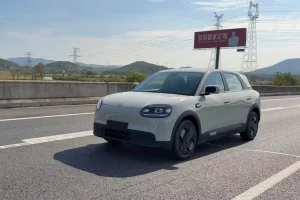
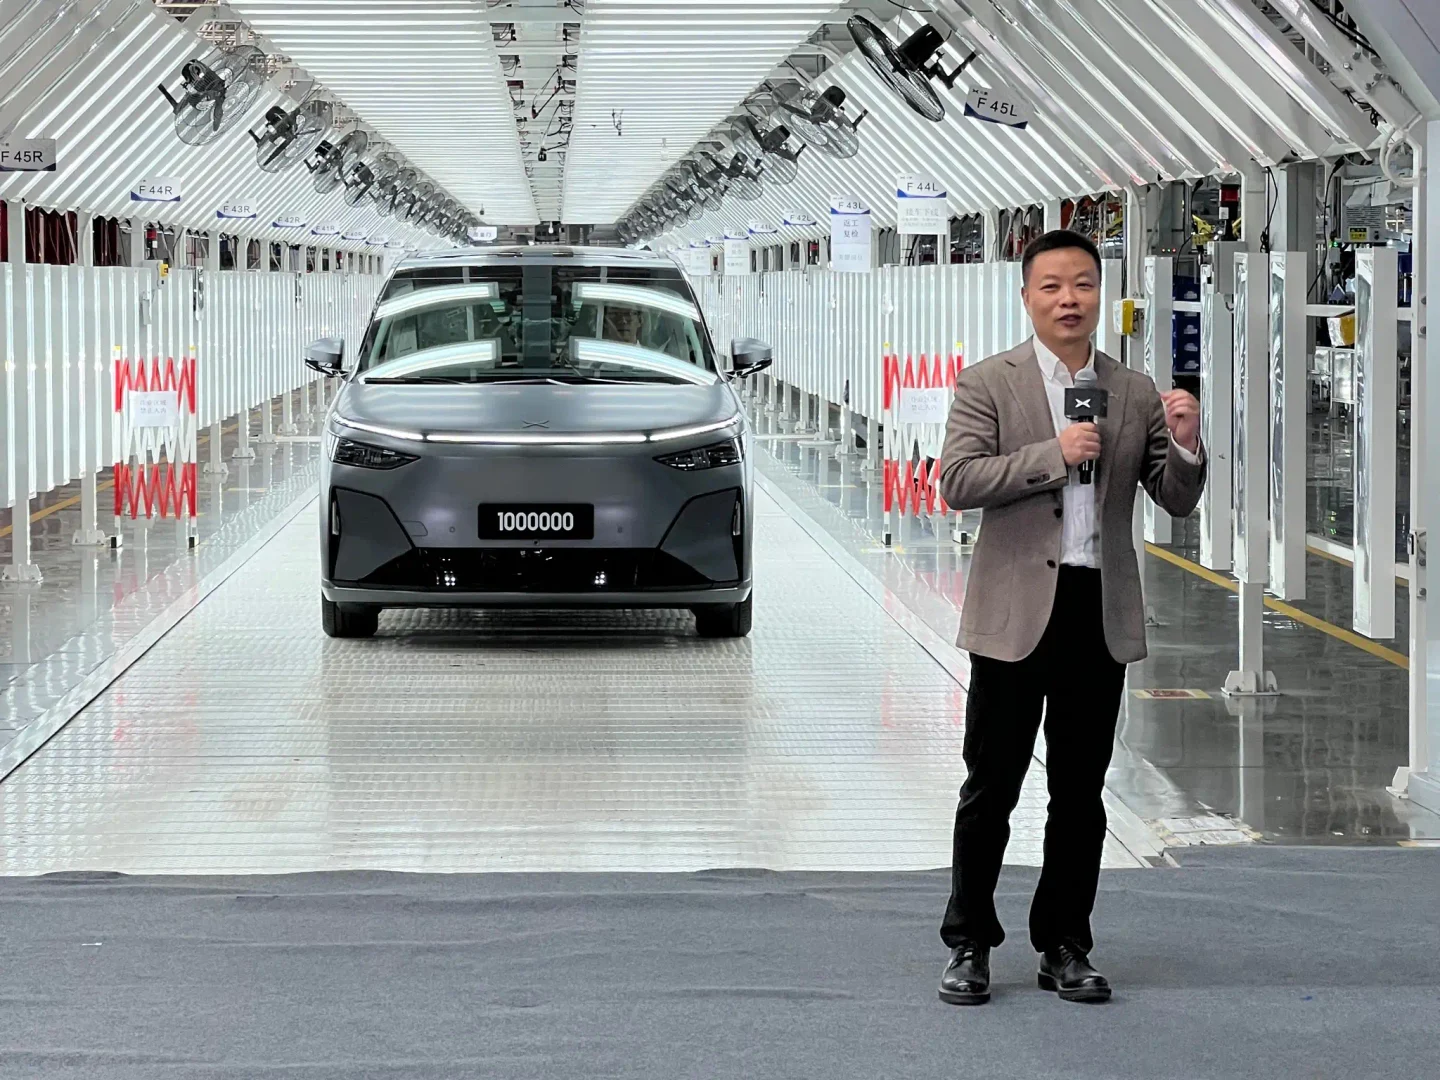
Recentemente sono stato a Wuhu dove Chery ha riunito un gruppo ristretto di giornalisti europei e dove ho guidato la Chery Q e la nuova Omoda 4, due modelli su cui il gruppo punta per incrementare le esportazioni.
In quell’occasione, il presidente del gruppo (Yin Tongyue) ha detto che i costruttori cinesi sono troppi, che arriverà necessariamente una fase di fusioni e acquisizioni e che Chery sta rallentando di proposito l’espansione in patria per non erodere la redditività di concessionari e partner all’estero.
Sta arrivando una tempesta, non necessariamente negativa ma è certo che il “paesaggio” dopo la turbolenza sarà diverso, e questo sentore spiega perché tutti i brand cinesi si stanno affacciando in Europa con tanta insistenza. Il mercato interno non assorbe la produzione che, per giustificare i costi più bassi, deve fare economia di scala e puntare su numeriche alte. Ma quelle auto devono essere vendute da qualche parte…
La sovraccapacità produttiva in Cina
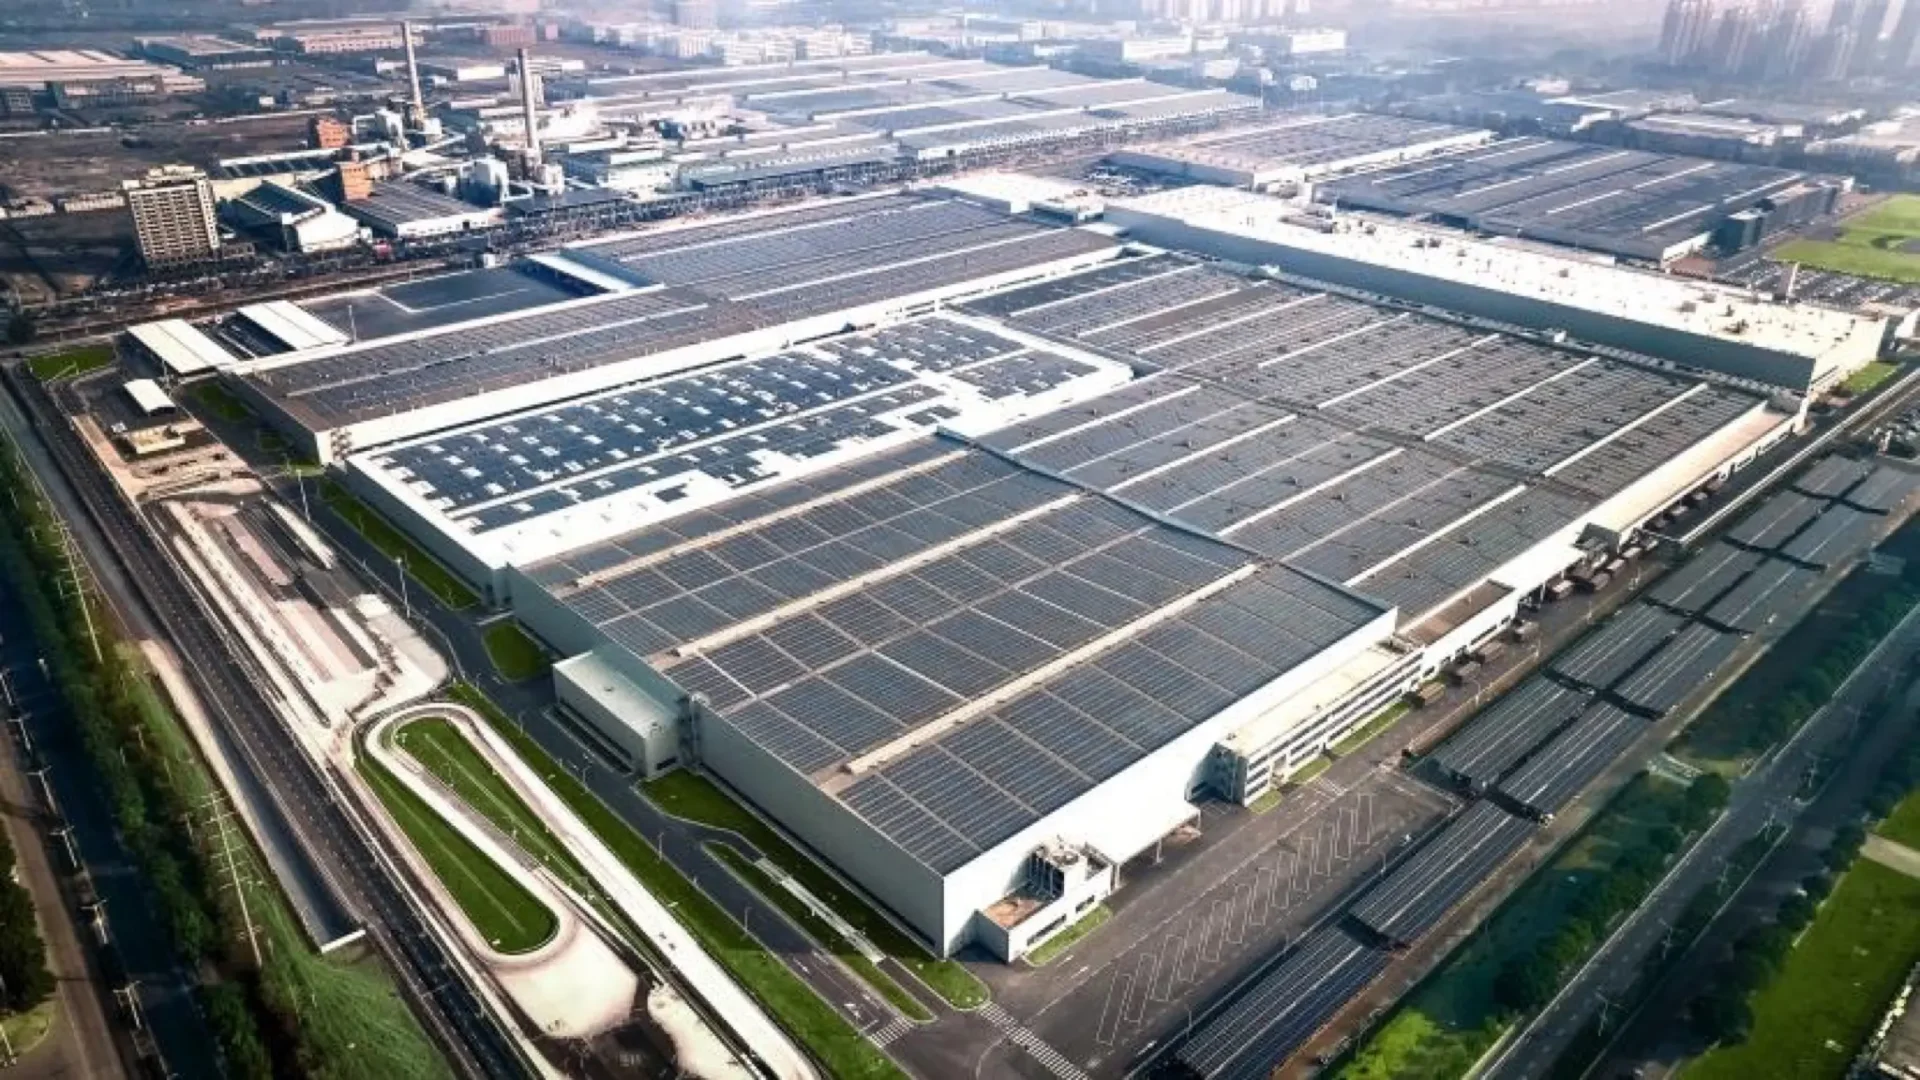
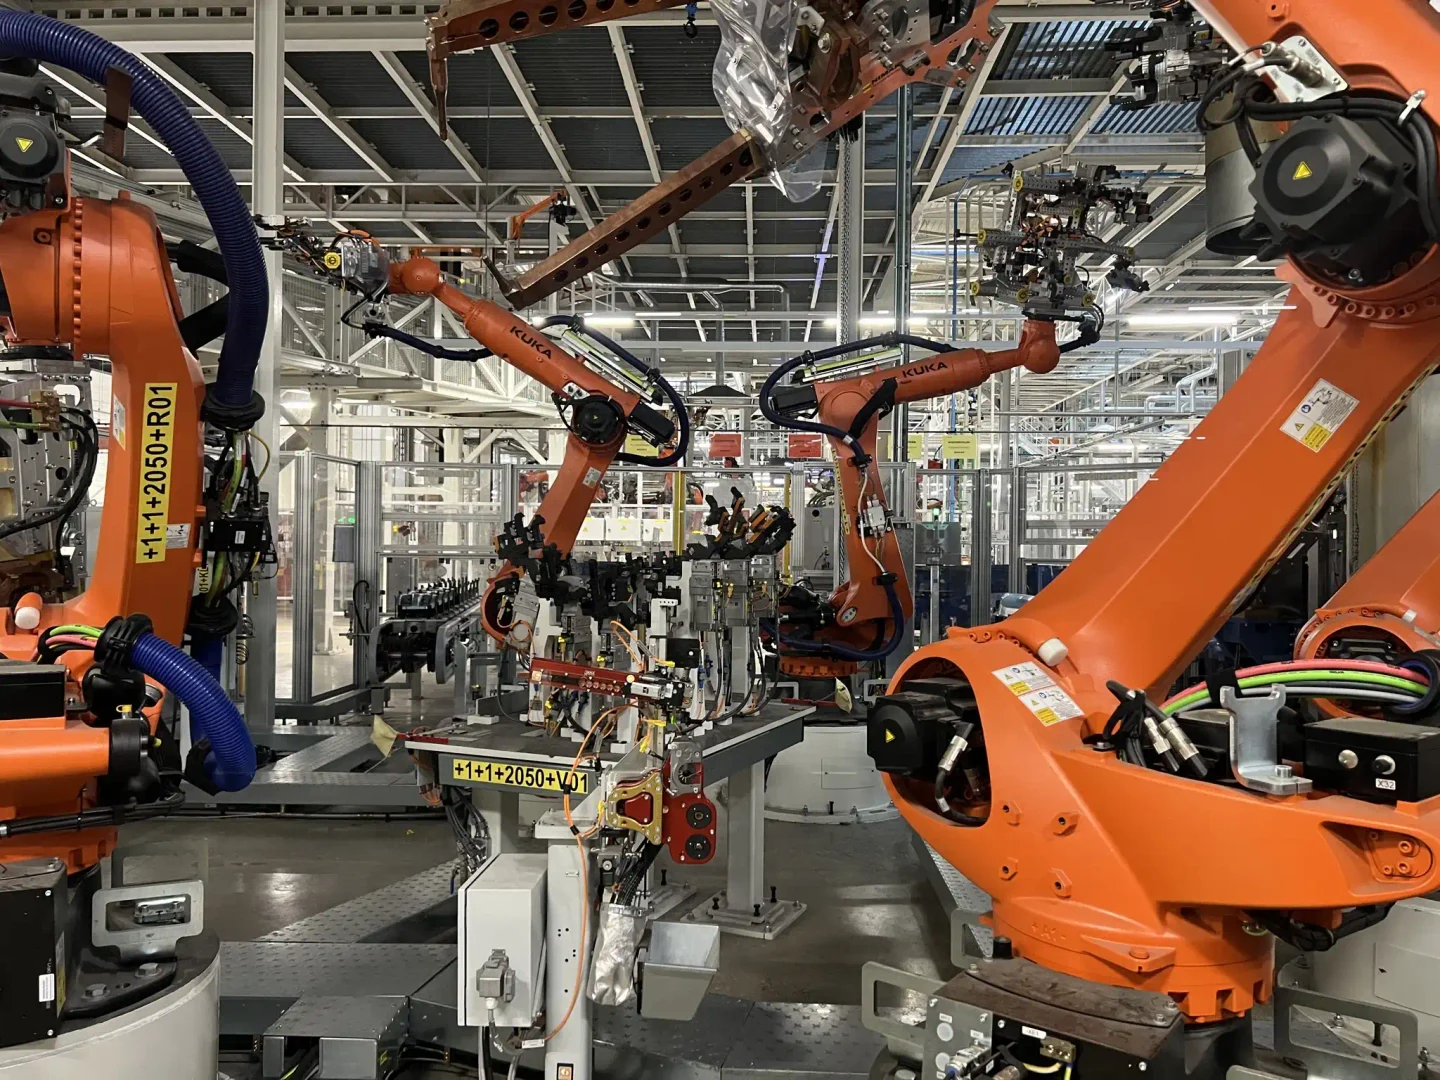
Le fabbriche cinesi sono state dimensionate per un mercato che non esiste più: la capacità produttiva di auto è passata da meno di 35 milioni nel 2015 a circa 63 milioni nel 2026, quasi duplicando se crediamo alle stime di Mobility Global riportate dal Wall Street Journal (altre valutazioni si fermano tra 45 e 50 milioni).
I cinesi, però, comprano meno auto. Da un lato perché la loro era del boom della motorizzazione di massa, dagli scooter alle auto, è nella fase calante. Dall’altra perché sono stati tagliati gli incentivi: da gennaio a settembre 2026 gli acquisti di auto da parte dei cinesi sono calati del 22%.
Se quindi prendiamo il dato del mercato interno, quei famosi 18/19 milioni, anche affidandoci alle stime più basse della capacità produttiva di auto in Cina (45 milioni), le esportazioni dovrebbero essere quasi il 60% di tutta la produzione, arrivando al 70% se utilizziamo le stime più alte. Insomma, esportare un’auto su due di quelle prodotte è il minimo indispensabile per i brand cinesi per sopravvivere e non riempire i piazzali di invenduto.
Il risultato è una guerra dei prezzi che si è accentuata e ha visto, nel 2025, 143 marchi in concorrenza fra di loro. Il risultato di questa guerra ha portato i prezzi a calare e i mergini si sono ridotti.
Perché Pechino non ferma le fabbriche
Nessuno chiude perché le auto producono valore anche per chi non le compra. Nel sistema fiscale cinese l’IVA viene divisa a metà tra governo centrale e governo locale del luogo in cui avviane la produzione, come ha spiegato su Foreign Affairs Lizzi Lee dell’Asia Society.
Il sistema fa sì che i funzionari locali siano valutati dal governo centrale su parametri come crescita, occupazione e gettito. Questo crea una distorsione: una fabbrica finanziariamente in perdita genera comunque IVA, imposte sui salari, contributi previdenziali e produzione industriale. Questi numeri entrano nelle statistiche e finiscono nei report…
Nel 2020 la città di Hefei ha investito quasi 700 milioni di dollari in NIO, azienda quotata che dal 2021 perde più di un miliardo l’anno e in Borsa è calata tantissimo, al punto da essere arrivata a perdere il 95% del valore massimo raggiunto dalle azioni.
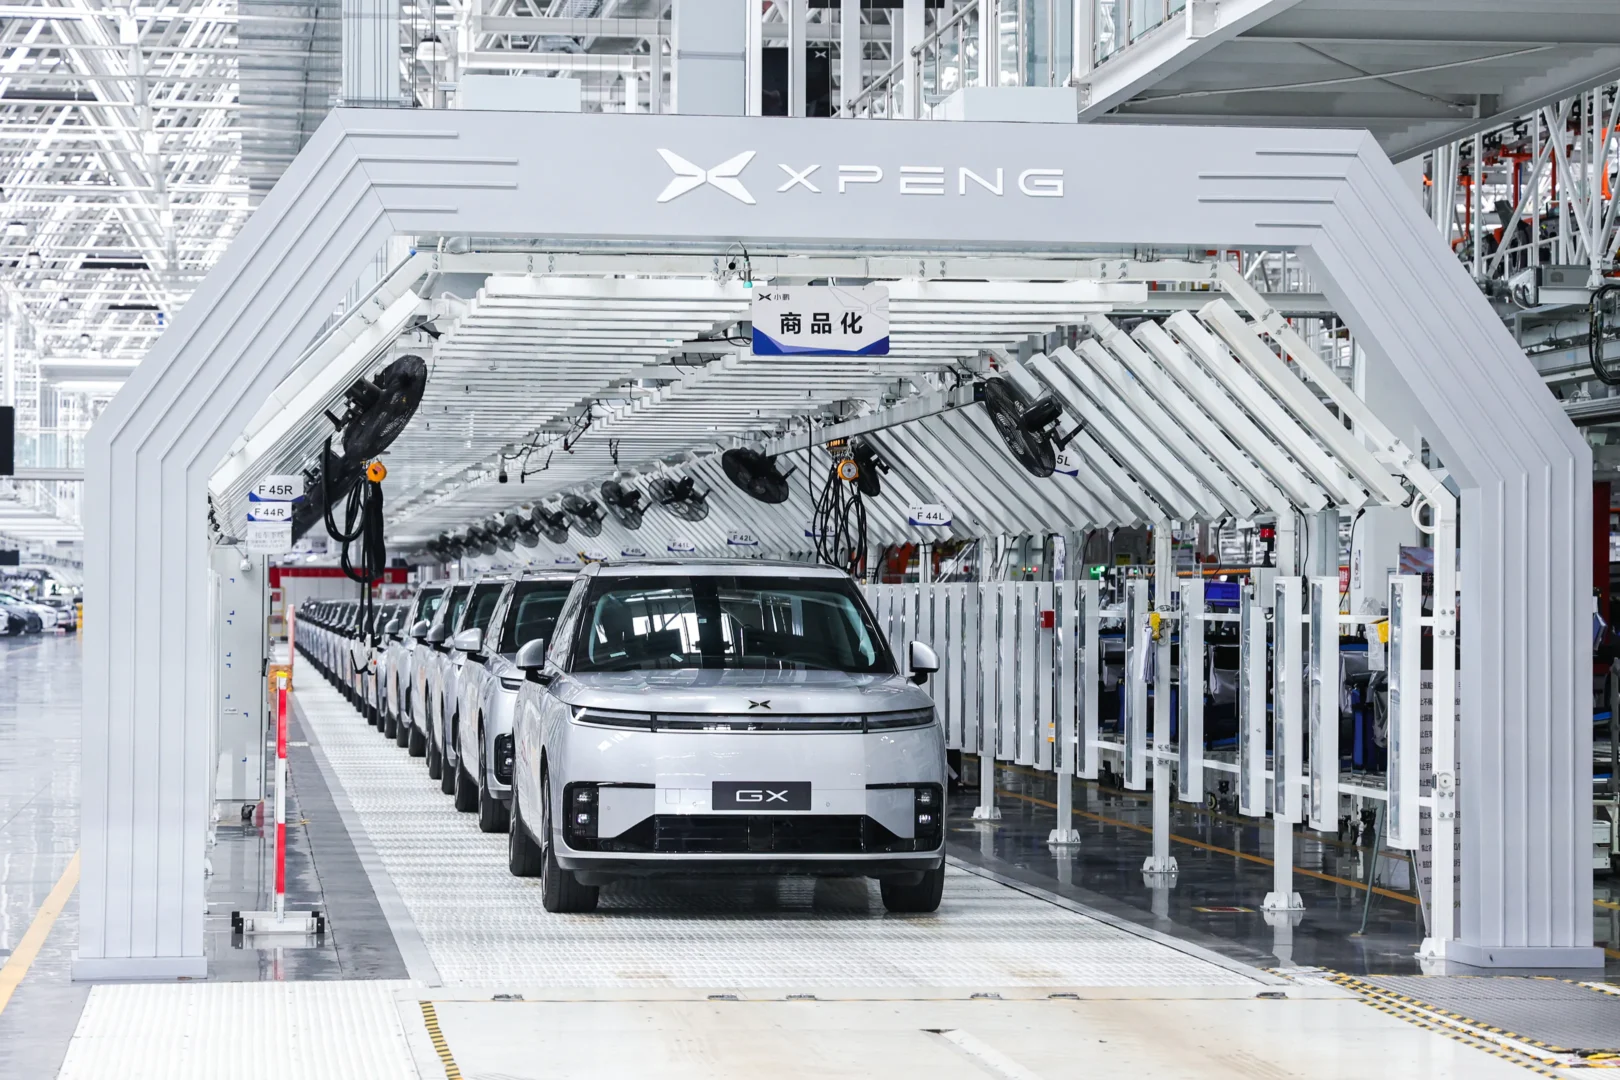
A Pechino lo stabilimento di Xiaomi è stato costruito in tre anni con il sostegno delle autorità locali, ma la Capitale non sembra intenzionata a intervenire, anche perché non controlla fino in fondo i funzionari perché fornisce linee guida ma non può essere presente a livello operativo (nessun governo centrale può).
Questo è uno dei motivi per cui Yin Tongyue, in risposta a una delle domande dell’intervista che trovate su queste pagine, ha precisato che il consolidamento dovrà essere guidato dal mercato e non dal governo. Intanto He Xiaopeng, fondatore di XPeng, diversifica sostenendo che le auto, da sole, non sono più una strategia sostenibile e sta spostando l’azienda verso robotaxi, Intelligenza Artificiale e robot con “embodied AI”.
Europa e Italia nel mirino delle esportazioni cinesi
Le esportazioni diventano quindi una necessaria valvola di sfogo per l’economia cinese che deve fare di tutto per evitare il rischio “bolla” come quella di Evergrande e simili quando c’è stato il crollo dell’immobiliare.
Se nel maggio del 2022 i costruttori tedeschi avevano esportato in Cina auto per 2,79 miliardi di euro e ne avevano importate per 340 milioni, a luglio di quest’anno l’export tedesco è sceso a 850 milioni e le importazioni dalla Cina sono quasi triplicate, salendo a 880 milioni (dati pubblicati dal Wall Street Journal).
Oliver Blume, amministratore delegato di Volkswagen, ha scritto ai dipendenti nell’agosto del 2026 che questi veicoli arrivano a prezzi cinesi che le strutture di costo europee (costo del lavoro, dell’energia e via dicendo) non possono eguagliare. Semplicemente l’Europa non è competitiva, e non è solo una questione di tecnologia, Ricerca & Sviluppo o materie prime…
L’intesa politica raggiunta a Pechino l’8 e 9 ottobre tra la Commissione europea e il governo cinese prevede un tetto di 350.000 ibride e plug-in prodotte in Cina all’anno, con una crescita del 6% annuo per quattro anni (circa 371.000 nel secondo, 393.000 nel terzo e 417.000 nel quarto).
Questa limitazione sui numeri dovrebbe partire da dicembre 2026, ma il regolamento che lo rende operativo non risulta ancora pubblicato e restano da definire la data operativa, il modo in cui la quota sarà divisa tra i costruttori e cosa succederà alle auto costruite in Cina da marchi non cinesi. Ma è chiaro che non si può fermare la libera impresa e le aziende cinesi hanno già iniziato a strutturarsi con fabbriche all’interno dei confini europei per superare questi limiti.