Oggi vi racconto l’ultima esperienza con Unicredit, banca di cui sono (o meglio… ero) cliente da più di un decennio e che, in tutto questo tempo, non è riuscita a rinnovarsi per stare al passo con la concorrenza. Perdete il pin E lo smartphone su cui avete registrato l’app per l’home banking? La soluzione è andare in filiale e buttare letteralmente tempo tra traffico, costi per il parcheggio, inquinamento e produttività ridotta…
Sommario
Perché Unicredit non è competitiva
Nonostante oggi esistano banche come Illimity, Revolut e BBVA che permettono di avere tutti i servizi di un conto online a canone zero, o permettono di eliminare il costo del canone accreditando ad esempio lo stipendio o domiciliando le utenze, il conto tradizionale di Unicredit è ancora legato a un costo annuale a fronte degli stessi identici servizi che altri offrono gratuitamente.
Certo, c’è la loro versione digitale (Buddy), ma Unicredit è indietro in tantissimi aspetti che elencarli sarebbe troppo lungo: basta confrontare i servizi di Revolut, BBVA e Illimity Bank per capire la differenza di condizioni e offerta.
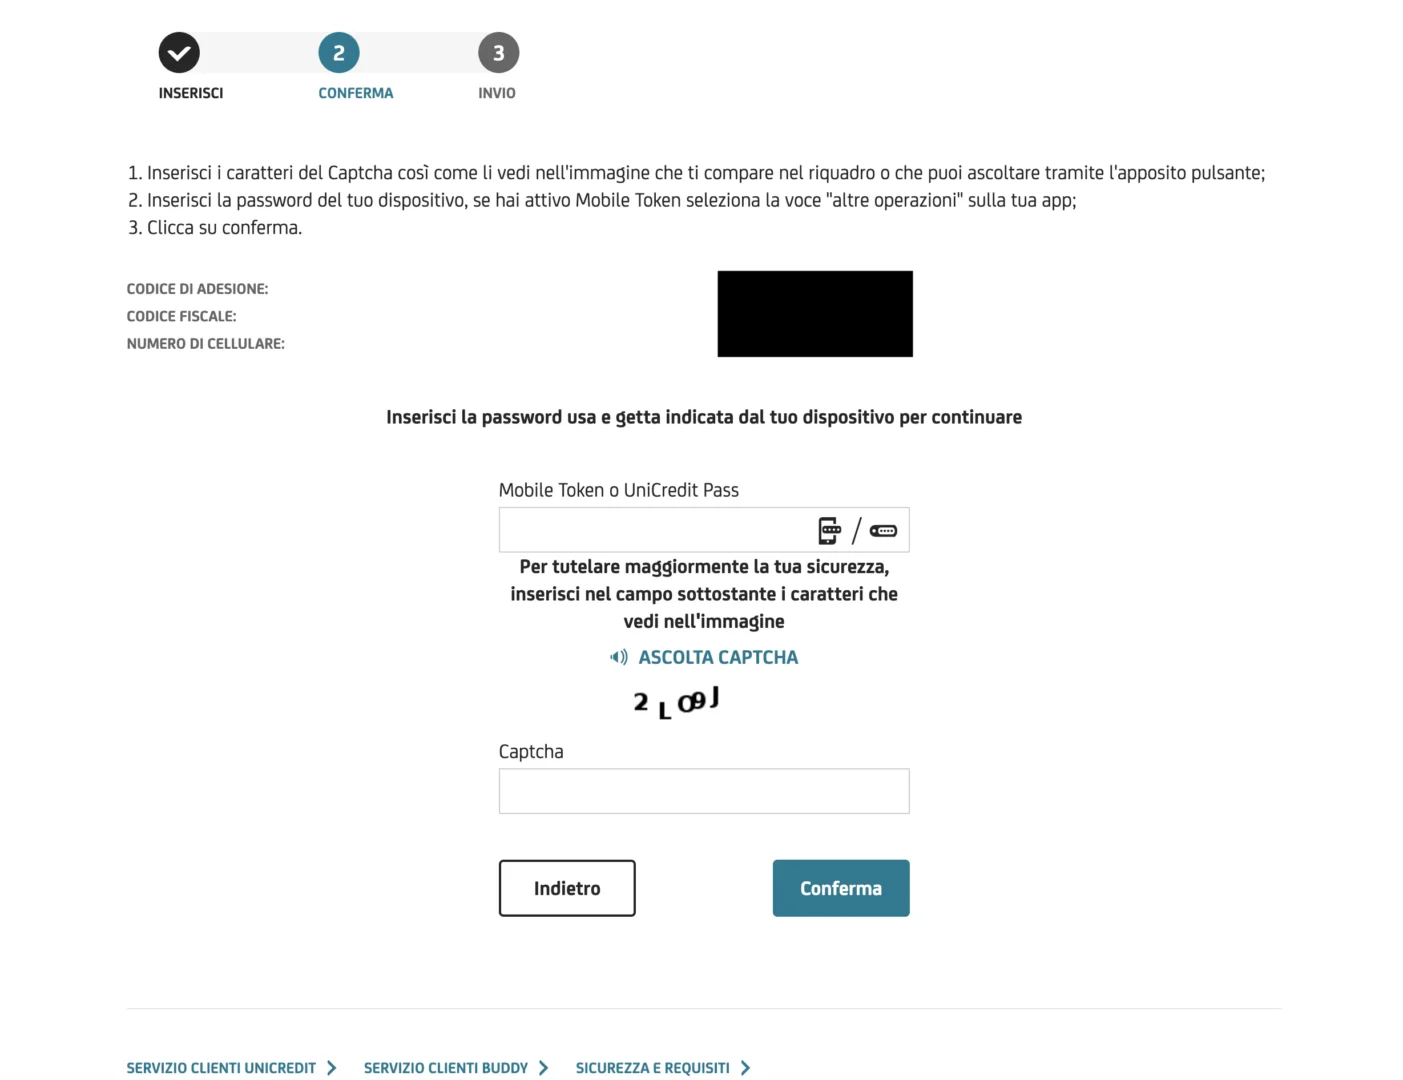
Ho perso il PIN? Un disastro, la procedura è completamente analogica
Provando diversi smartphone, che al termine della prova vanno restituiti, mi trovo spesso a cambiare dispositivo e a formattare quelli precedenti. Questa è una situazione rara, lo so, ma può capitare anche a chi cambia telefono ogni anno, ogni due anni o più. Se si formatta, per distrazione o per sbaglio, il telefono con l’app Unicredit prima della riattivazione di quello nuovo e si dimentica il pin, è impossibile recuperarlo digitalmente come invece permettono di fare le banche davvero smart.
Infatti, per recuperare il PIN serve il mobile token, cioè quel codice usa e getta che l’app dello smartphone autorizzato generava anche senza login. E che è, ovviamente, inaccessibile se avete formattato o perso lo smartphone su cui era registrato.
Certo, c’è anche il token fisico (Unicredit Pass) ma, avendo l’app da anni, quello fisico non l’ho mai rinnovato perché era un enorme spreco di risorse e di plastica (oltre ad essere ormai scarico da tempo e privo di batteria sostituibile).
Chiamo quindi il servizio clienti e digito 3 perché la voce guida indica quel tasto come banca via internet. Spiego all’operatrice che non posso accedere perché non ricordo il PIN, e che non posso recuperare il PIN perché serve il mobile token che usavo tramite app. A quel punto:
- mi trasferiscono di nuovo al risponditore
- reinserisco il codice
- parlo con un’operatrice che non è nemmeno a conoscenza che posso rigenerare il codice tramite ATM o recandomi in filiale
L’operatrice dice che devo richiamare dal numero di telefono associato al conto e non da uno secondario. Nel mio caso potevo farlo perché avevo la SIM, ma se mi avessero rubato o avessi perso lo smartphone? Non avrei potuto recuperare il PIN della carta di debito necessaria per la procedura di sblocco all’ATM.
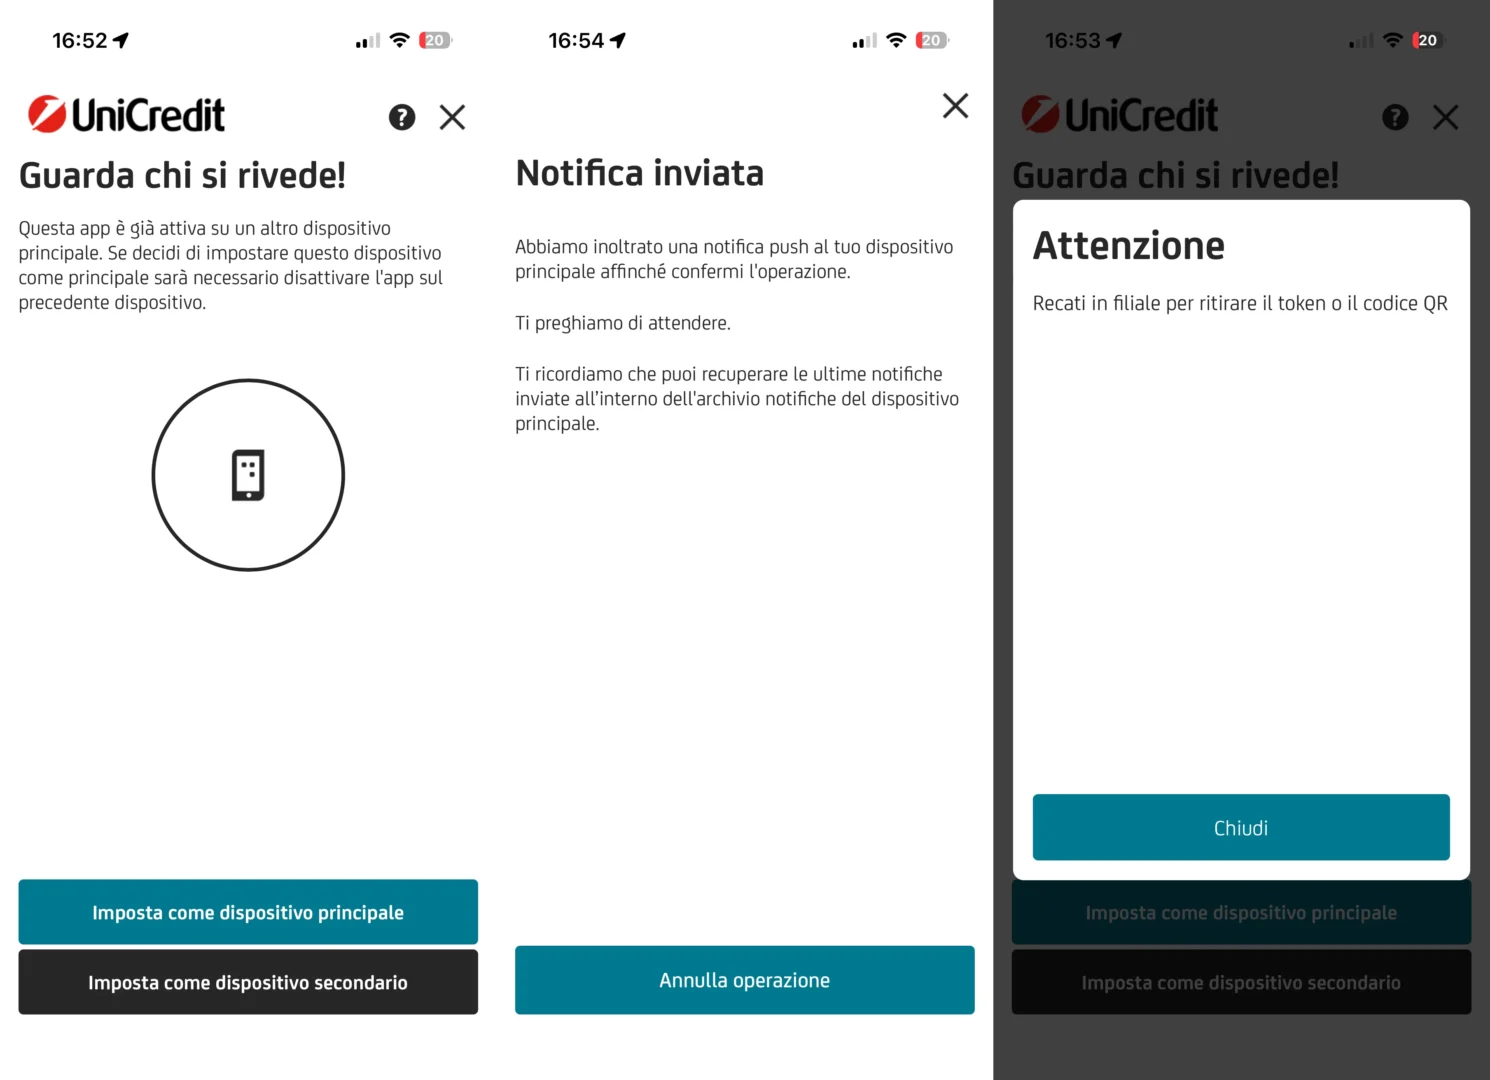
Unicredit costringe a inquinare e spendere soldi per un semplice ripristino del pin
Finalmente, chiamando dal numero collegato al conto, riesco a ottenere la procedura di riattivazione tramite ATM. Vado quindi all’ATM più vicino: 10 minuti ad andare, 15 a tornare per via del traffico e il tempo per parcheggio e procedura da effettuare:
- inserire la carta di debito nell’ATM e digitare il pin
- selezionare altri servizi
- richiedere il pin provvisorio
La procedura funziona e provo ad entrare nell’app con il PIN provvisorio. Qui il bug del sistema non previsto da Unicredit che mi dice che c’è già un dispositivo principale associato al mio account (lo smartphone che ho resettato/rotto/perso o che è stato rubato) e che per impostare il nuovo smartphone come dispositivo primario -indovinate un po’ – devo inserire il mobile token che è accessibile solo dallo smartphone resettato/rotto/perso/rubato.
Insomma, impossibile andare avanti. A quel punto provo almeno a impostare il mio nuovo smartphone come dispositivo secondario, ma anche qui la situazione non migliora. L’unica alternativa? Prendere un appuntamento e andare in banca con conseguente:
- emissioni di CO2: l’unico modo per raggiungere la banca è l’auto in molte zone d’Italia, e spesso si tratta di almeno 5/10 chilometri se si è fortunati, di più se si vive in zone remote
- perdita di tempo: chi è fortunato ed è dipendente deve chiedere un permesso. Chi è libero professionista perde prezioso tempo. Minimo 30/60 minuti a seconda di traffico, condizioni, affollamento della banca e via dicendo.
- perdita di soldi: la benzina e il costo per il parcheggio, che Unicredit certamente non rimborserà pur avendo causato il problema con l’inefficienza dell’app e delle procedure
Tutto perché Unicredit non è stata in grado di creare una procedura digitale come fanno altre banche, oggi ormai talmente evolute che permettono di scansionare da remoto i documenti, usare il riconoscimento facciale per l’autenticazione e lo sblocco e via dicendo…
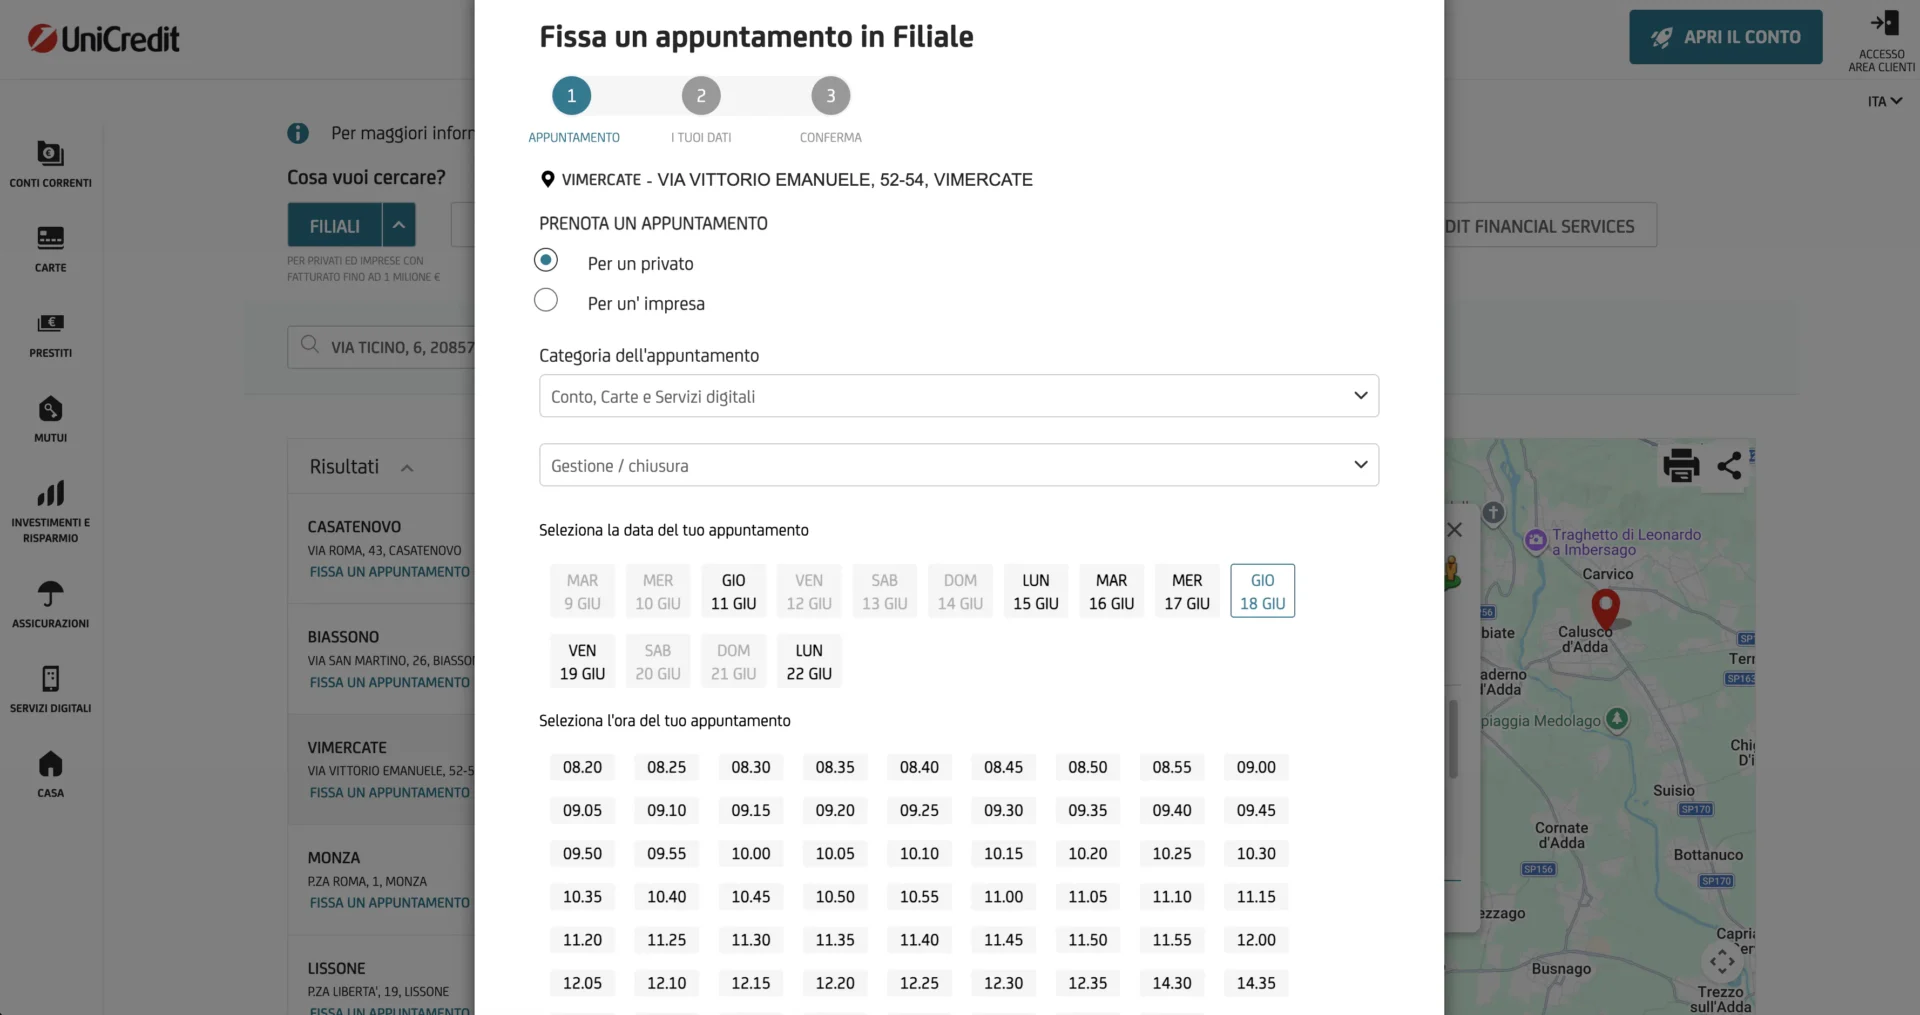
Come ho risolto? Abbandonando Unicredit per sempre
Se siete fortunati e per qualche motivo la procedura si sblocca dall’ATM, potete risolvere come descritto sopra. Nel mio caso, la richiesta è stata di recarmi in filiale per risolvere.
Ho quindi preso appuntamento tramite il sito ma, lavorando, l’unica data possibile era 10 giorni dopo la richiesta di appuntamento.
Risultato? Sono andato in filiale, ho perso preziosissimo tempo, ho inquinato emettendo inutilmente CO2 per andare in filiale, ho pagato il parcheggio (la filiale è in centro a Vimercate e posso andare solo lì perché è lì che ho aperto il conto) e non ho chiesto il nuovo PIN… ho chiuso del tutto il mio conto con Unicredit. Perché se mi costringi a fare tutta questa trafila la faccio, ma per dirti addio Unicredit. Ci vediamo quando ti evolverai…
Immagine in apertura creata con l’IA